Seguro auto e moto: entenda o que cada cobertura realmente protege
Do seguro completo à assistência 24 horas, entender as coberturas antes da contratação pode evitar surpresas quando o imprevisto acontecer

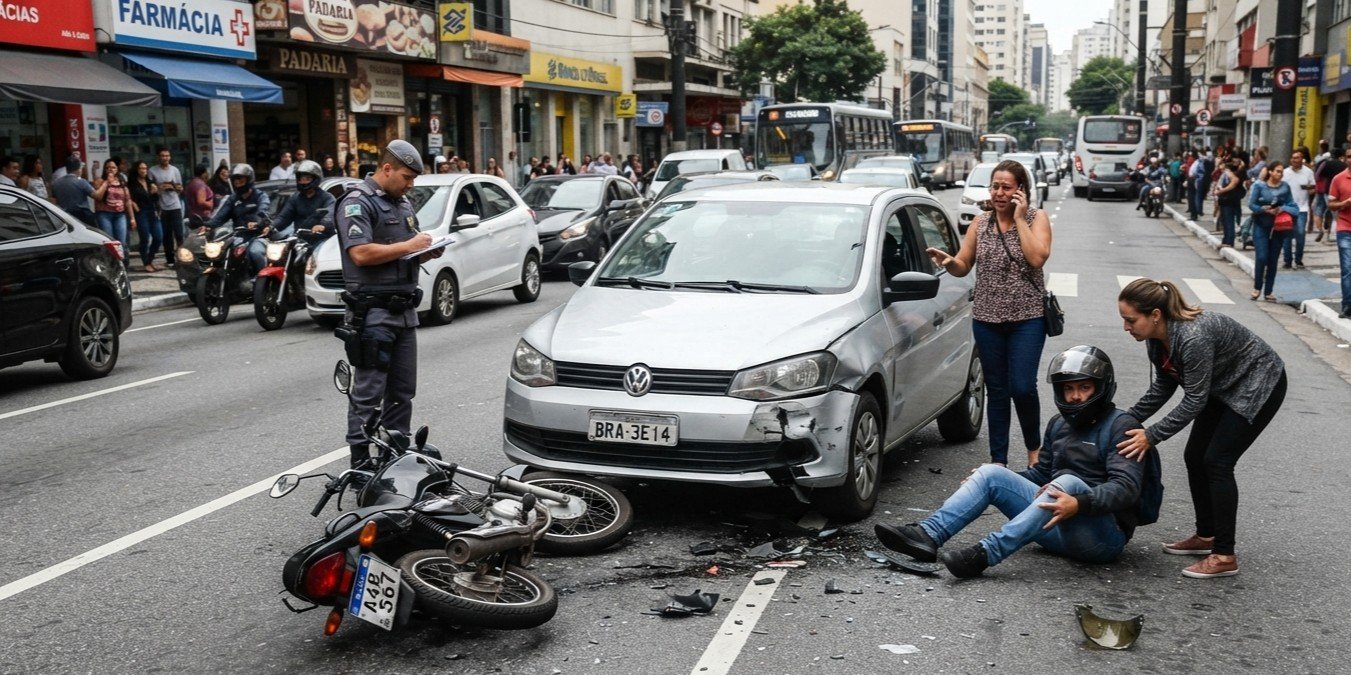
Imprevisto não avisa! Pode ser uma pedra que estilhaça o para-brisa na estrada, um alagamento repentino, uma batida no trânsito de São Paulo ou aquele susto de estacionar em algum lugar e, na volta, o carro — ou a moto — não estar mais lá.
E é aí que o seguro entra. Só que a maioria das pessoas contrata sem realmente entender o que está pagando. “Tenho seguro completo” costuma ser a resposta padrão. Mas “completo” significa coisas bem diferentes de uma apólice para outra.
Hoje, aliás, não é mais necessário depender apenas do corretor para contratar. É possível fazer a cotação online e comparar diferentes seguradoras lado a lado, analisando coberturas, limites, franquia e outros detalhes.
A Protectme é um exemplo de corretora digital que funciona dessa forma. O cliente preenche seus dados e as informações do veículo e pode visualizar as opções disponíveis, comparar as propostas e realizar a contratação online.
E é justamente por poder contratar por conta própria que entender cada tipo de cobertura passa a valer a pena. Duas propostas com preços parecidos podem estar protegendo o segurado de formas bem diferentes.
As coberturas de seguro auto e moto
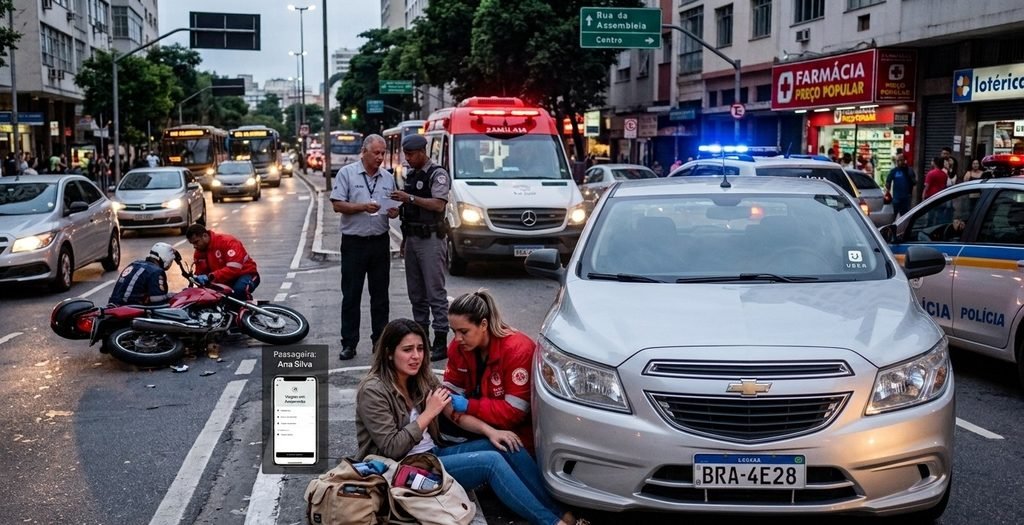
As coberturas de seguro auto e moto se dividem, basicamente, em dois grupos:
Coberturas do próprio veículo
Também chamadas de “casco”, protegem o carro ou a moto segurada. Aqui entram situações como colisão, capotagem, incêndio e roubo ou furto e, dependendo da seguradora, até queda de objetos, raio e enchente.
Coberturas de responsabilidade civil
Protegem o outro lado: o carro que o segurado bateu, a moto que derrubou ou a pessoa que se machucou.
É uma cobertura frequentemente subestimada, mas pode ser importante financeiramente, porque o prejuízo de um acidente raramente para no próprio veículo.
Saber essa diferença já evita boa parte da confusão na hora de comparar propostas.
As coberturas, uma a uma
Compreensiva ou “completa”
Reúne colisão, incêndio e roubo ou furto em um único pacote. É uma das modalidades mais procuradas, mas atenção: vidros, rodas, retrovisores e faróis geralmente não estão incluídos automaticamente e costumam exigir cobertura adicional.
Colisão
Cobre o próprio veículo em batidas, capotagens e outras situações previstas na apólice, incluindo determinados danos provocados por buracos na pista.
Roubo e furto
Prevê indenização com base no valor estabelecido na apólice, geralmente relacionado à Tabela Fipe, quando o carro ou a moto não é recuperado ou quando ocorre uma situação caracterizada como perda total.
Perda total
Vale entender esse termo. Em determinadas apólices, a perda total acontece quando o custo do reparo ultrapassa 75% do valor de mercado do veículo. Nesses casos, a seguradora realiza a indenização prevista no contrato em vez de efetuar o conserto.
Danos a terceiros — Responsabilidade Civil
Cobre o prejuízo causado a outro veículo, pessoa ou patrimônio quando o segurado é responsável pelo acidente.
Pode incluir danos materiais, corporais e morais, cada um com seu próprio limite de cobertura.
Acidentes Pessoais a Passageiros (APP)
Protege quem está dentro do veículo, inclusive o segurado, com indenização em caso de morte ou invalidez decorrente de acidente, conforme as condições contratadas.
Para quem trabalha com transporte de passageiros, como motoristas de aplicativos, táxis e vans escolares, existem regras e exigências específicas para essa atividade.
Franquia
É a parte do prejuízo que fica sob responsabilidade do segurado em determinados sinistros.
O valor varia de acordo com a cobertura e pode ser reduzido ou majorado. Em algumas situações, como determinadas coberturas de Responsabilidade Civil, pode não haver franquia.
Carro reserva
É o veículo de substituição disponibilizado enquanto o automóvel segurado está na oficina, de acordo com as condições da apólice.
Vale conferir quantos dias de cobertura estão disponíveis e qual categoria de carro será oferecida.
Assistência 24 horas
Pode incluir serviços como guincho, chaveiro, socorro mecânico e assistência elétrica.
Uma pergunta que nem sempre é feita na hora da contratação é: até onde o guincho leva o veículo?
Esse limite pode fazer diferença principalmente para quem costuma viajar de carro ou moto.
Eventos da natureza
Incluem situações como enchente, queda de árvore e granizo.
Esse tipo de cobertura se torna cada vez mais relevante diante de eventos climáticos extremos, mas nem toda apólice oferece a mesma proteção. Por isso, é importante verificar exatamente o que está previsto no contrato.
Preço sem contexto engana
Uma proposta mais barata pode ter franquia mais alta, cobertura menor para terceiros ou uma assistência 24 horas mais limitada.
Comparar seguro de verdade é colocar preço, cobertura e limites lado a lado, e não apenas observar o número final apresentado na tela.
Segundo Carlos Nunes, da ProtectMe Corretora, as maiores dúvidas dos clientes estão relacionadas ao funcionamento da assistência 24 horas, especialmente quanto à distância que o guincho poderá levar o veículo em caso de sinistro.
Outra dúvida frequente, segundo Nunes, está nas diferenças entre o seguro “Compreensivo” (Completo) e modalidades que oferecem apenas coberturas específicas, como roubo e furto ou perda total.
Da próxima vez que for cotar um seguro, vale manter essa lista por perto e conferir cada item nas propostas recebidas.
É a diferença entre achar que tem um seguro completo e realmente saber o que está protegido.
Compartilhe este conteúdo:


Publicar comentário